

最近后台好多小伙伴私信我,说想找个靠谱点的周转工具,结果下了一堆App,不是广告满天飞,就是点进去发现根本不是那么回事,要么就是要先交会员费才能看额度,套路一套接一套。说真的,我也是踩过不少坑才敢来跟你们聊这个。够花是海尔消费金融旗下的正规军,背景这块儿大家自己去查就知道,持牌机构,用着心里踏实。这次版本更新后,整个界面清爽了不少,操作路径也短了,不像以前找个还款入口要翻半天。最关键是,它不像那些野路子平台,一打开就弹窗让你开会员,够花的核心功能是透明的,额度、利率、还款计划都摆得明明白白。如果你正好在找这类工具,又怕被坑,那今天这篇内容建议你花几分钟看完,我把安装、使用、避坑的点都给你捋清楚了。
够花的背后是海尔消费金融,属于正规持牌消费金融机构,不是那种随便拉个团队就上线的小贷App。这意味着你的每一笔借款、还款记录都受到监管,资金流向透明,不会出现莫名其妙的砍头息或者隐形费用。对于普通用户来说,安全永远是第一位的,这一点够花做得比较到位。
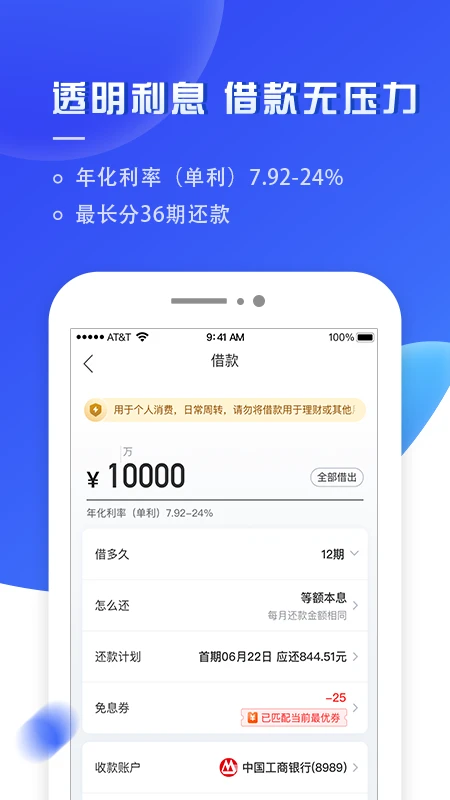
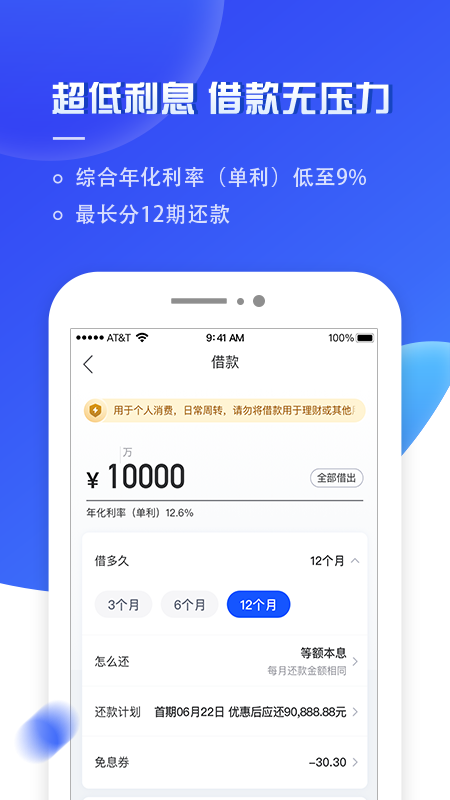
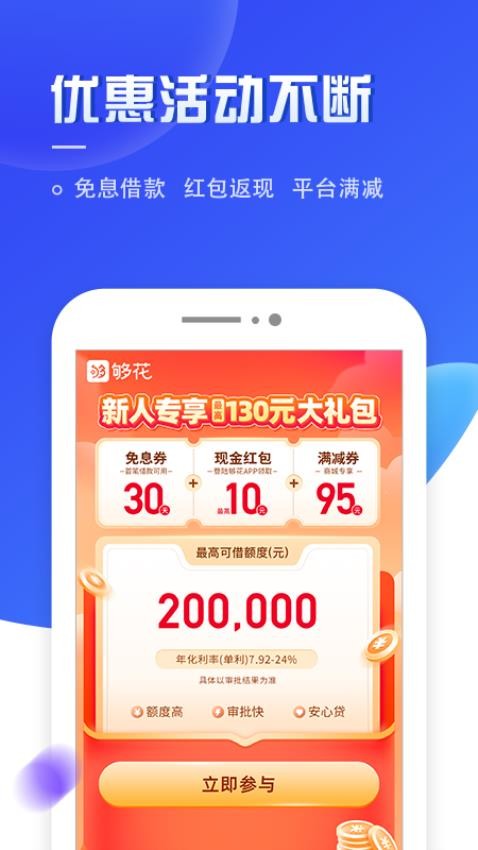
用过的人都知道,够花的额度给得比较实在,根据个人信用情况评估,最高能到20万。而且支持随借随还,今天借明天还也行,利息按天算,用几天算几天,不会让你为没用的天数买单。这种灵活性对于短期周转来说特别友好,不用为了借一笔钱硬扛一整年的利息。
从注册到申请额度,再到提现到账,整个流程都在手机上完成,不需要跑线下网点,也不用提交一堆纸质材料。够花的界面设计比较直观,跟着提示点就行,对不太擅长操作手机的长辈来说也算友好。当然,前提是你得满足基本的申请条件,这个后面会细说。
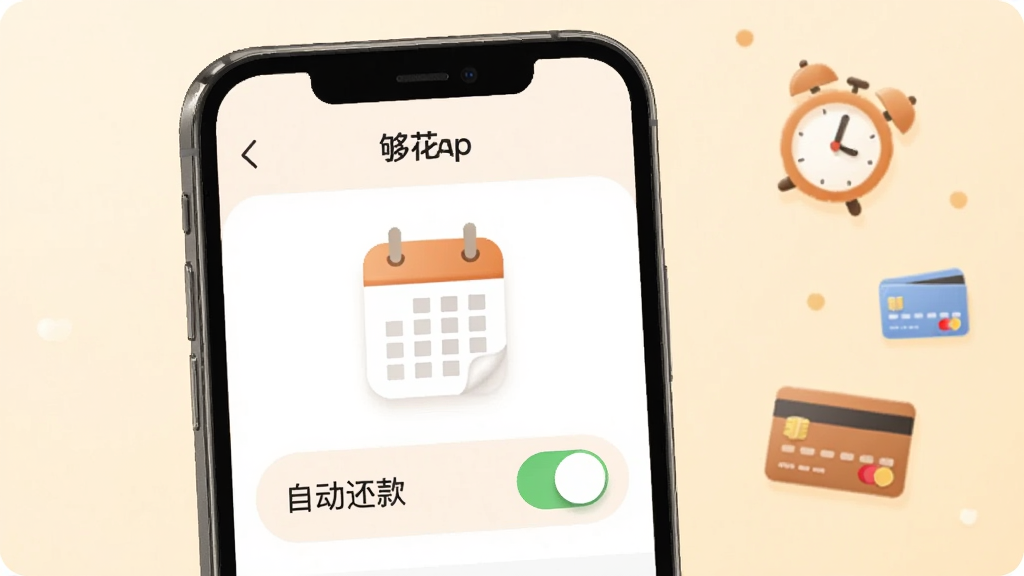
够花支持多种还款方式,可以主动还款,也可以设置自动扣款,避免因为忘记还款日导致逾期。App内会有还款提醒,账单日、还款日都标得清清楚楚。逾期这事儿可大可小,上征信就麻烦了,所以有个靠谱的提醒机制还是挺重要的。
在个人信息安全方面,够花采用了加密传输技术,你的身份信息、银行卡信息不会明文裸奔。当然,任何线上服务都没有绝对的百分之百安全,但至少正规机构在隐私合规这块儿受的约束更多,比那些来路不明的App靠谱得多。
| 问:够花好用吗? |
| 答:从操作体验来说,够花算是比较顺手的。注册流程不复杂,额度审批速度也还行,不像有些平台要等好几天。界面没有花里胡哨的广告,功能入口好找。当然,好不好用还得看你个人需求,如果你就是短期周转,那它挺合适;如果你想要超长期限的分期,那可能得看看别的产品。 |
| 问:够花和借呗、微粒贷哪个好? |
| 答:这仨都是正规军,区别在于背后的机构不同。够花是海尔消费金融,借呗是蚂蚁,微粒贷是微众银行。利率方面每个人资质不同,给到的结果也不一样,没法一概而论。建议你根据自己的实际情况,看看哪个给的额度合适、利率能接受就用哪个。不过够花有个好处是,它不依赖特定的支付生态,独立App用起来更自由一些。 |
| 问:够花推荐吗? |
| 答:如果你需要的是一个持牌、透明、操作简单的周转工具,那够花值得一试。但我要提醒一句,任何借款产品都要量力而行,借了是要还的,别因为额度给得高就冲动消费。够花适合有稳定收入、临时需要资金周转的人群,学生或者没有还款能力的朋友就别碰了。 |
| 问:够花有什么优势? |
| 答:最大的优势就是持牌机构背景和透明的费用展示。市面上很多App打着低息的幌子,实际算下来年化高得吓人,够花在这方面相对规矩,该是多少就是多少。另外,它的还款提醒和自动扣款功能也比较省心,不容易因为忘记还款而逾期。 |
| 问:够花怎么申请?需要什么条件? |
| 答:下载安装后,用手机号注册,然后按照提示填写身份信息、工作信息、联系人等,提交后等待系统审批。基本条件包括年龄在18周岁以上、有稳定收入来源、征信记录良好。具体能不能过,以系统评估为准,人工没法干预。 |
| 问:够花安全吗?是不是正规的? |
| 答:够花是海尔消费金融旗下的产品,海尔消费金融是经银保监会批准设立的持牌消费金融机构,受严格监管。所以从资质上来说,它是正规的。当然,任何借款都要量力而行,安全的前提是你自己得理性使用。 |
| 问:够花上征信吗? |
| 答:作为持牌机构的产品,够花的借款记录和还款行为都会上报征信系统。所以按时还款很重要,逾期不仅会产生罚息,还会影响个人信用记录,以后买房买车贷款都可能受影响。 |
此内容由AI根据文章内容自动生成,并已由人工审核
 中文
 中文
 中文
 中文
 中文
热门评论
最新评论